
Once líneas
A las 9:14 de la mañana del lunes 5 de febrero, en un galpón sin ventanas de East Rutherford, Nueva Jersey, una operadora de la Reserva Federal cortó el precinto del último fardo. ¿Quién anota la hora exacta en un galpón?, me pregunto yo, que de ese galpón solo sé lo que cupo en once líneas de diario. Contenía mil ochocientos kilos de billetes, los últimos que habían vuelto al banco central. A su lado miraban dos agentes del Servicio Secreto, la agencia que el Congreso creó en 1865 para perseguir a los falsificadores de billetes y que ahora protege presidentes, no sé si en este contexto es un ascenso o una degradación. La máquina trabajó treinta y siete minutos. El motor. El golpe sordo de los ladrillos al caer. Cuando la tolva quedó vacía, nadie aplaudió. La operadora firmó a mano el acta de destrucción, y un agente firmó debajo como testigo. Fue, probablemente, el último documento sobre dinero que alguien firmó con tinta en ese edificio.
Al día siguiente, la noticia ocupó once líneas en la página B7 del Wall Street Journal, en la columna de breves donde el diario deja constancia de lo que no espera que nadie lea. Debajo, la tabla con los resultados de las quince emisoras que componen el índice, de la banca a los materiales de construcción. En otra breve, de seis líneas, el diario informaba que el Consejo de Seguridad y Defensa resolvería el jueves 5 de abril el protocolo del padrón biométrico nacional, y que las acciones de dos de las quince habían subido juntas ese día, por razones que los analistas consideraban mutuamente excluyentes. Es decir, nadie entendía nada, pero con precisión.
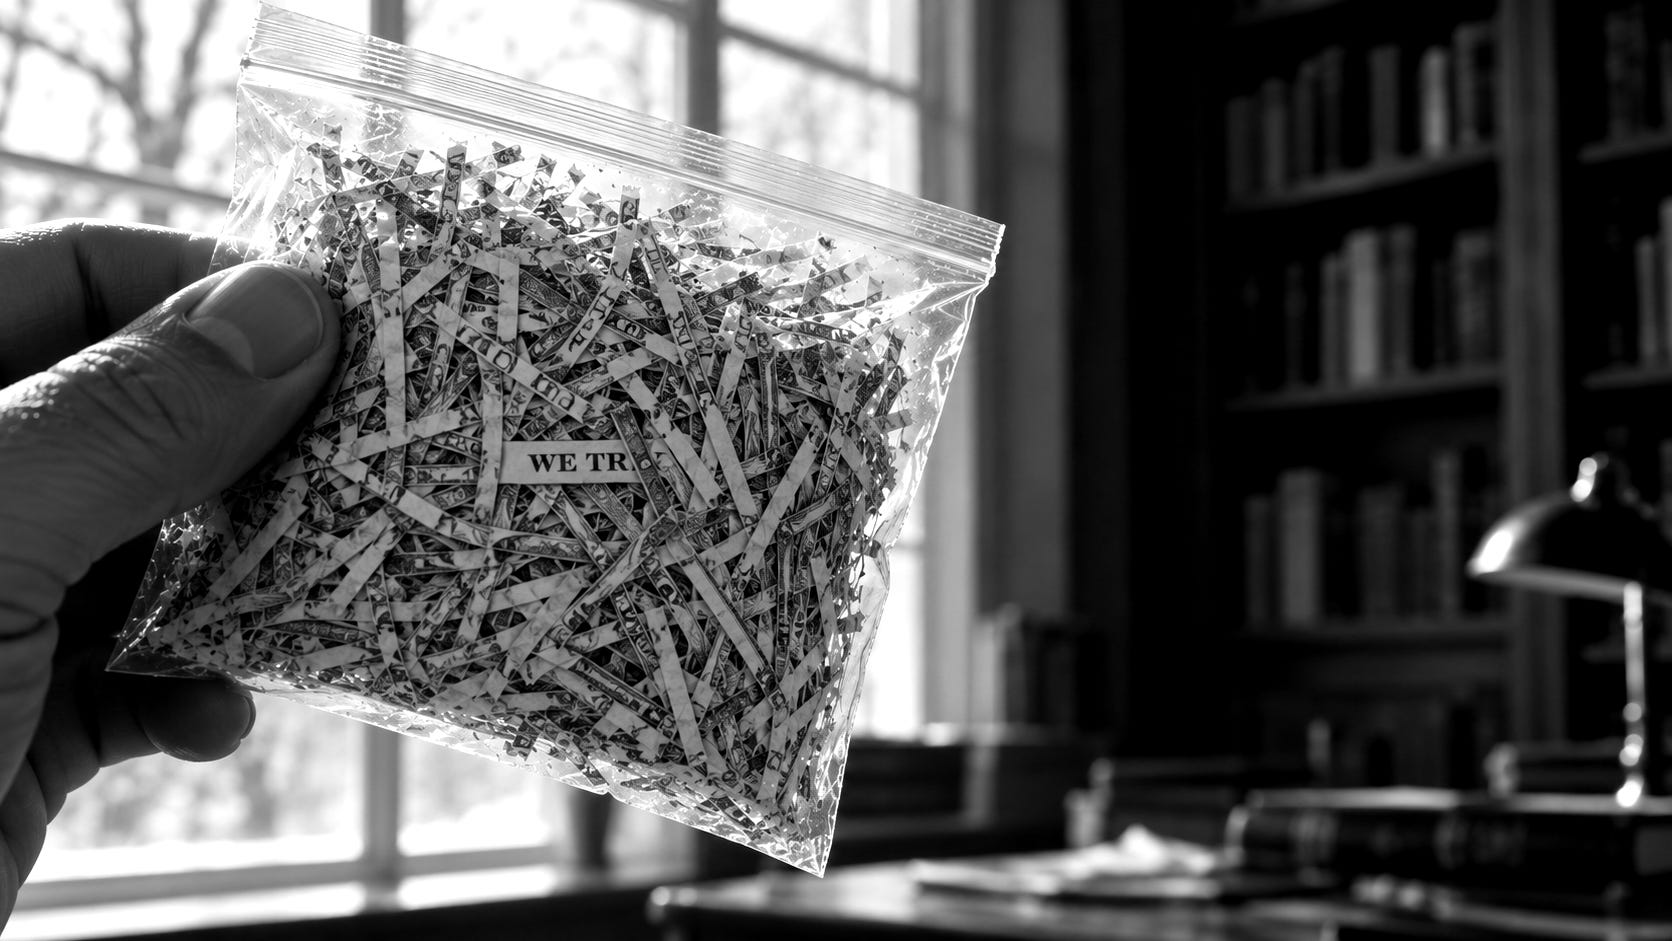
Una de las bolsas de billete triturado que la Reserva vendía como recuerdo llegó a mi casa tres semanas después, comprada a un comerciante de Filadelfia por ciento cuarenta dólares que pagué con el teléfono. La trajo un repartidor joven, que esperó a que yo firmara sobre su pantalla con el dedo, ni siquiera con tinta, y que me preguntó, sin ironía, cuánto había valido aquello antes de pasar por la trituradora. No supe responderle. Adónde fueron mis ciento cuarenta dólares, en cambio, lo supe, o mejor, lo leí, que es la forma de saber de ahora: el emisor de mis tokens publica cada mes sus reservas, y el informe de enero decía ochenta y un por ciento en Letras del Tesoro, con un plazo promedio de cuarenta y un días. Al confirmar la compra, una fracción de una de esas Letras pasó de mi teléfono al del comerciante. Cada pago financia al Tesoro. Nadie votó esto, pero tiene una historia, y empieza una mañana de domingo en Hawái, ochenta y siete años antes.
Después de Pearl Harbor, el secretario del Tesoro, Henry Morgenthau, necesitaba financiar la guerra sin que su deuda se encareciera. El 30 de abril de 1942, la Reserva Federal presidida por Marriner Eccles se comprometió a mantener las Letras del Tesoro en 0,375% y los bonos largos por debajo del 2,5%, comprando lo que el mercado no quisiera. Morgenthau convirtió al obrero de la fábrica de tanques en acreedor: los bonos de ahorro que vendía desde 1941 pasaron a llamarse bonos de guerra y se descontaban de su sueldo, con su firma, en un formulario.
La guerra terminó en 1945 y el régimen siguió, que es lo que hacen los regímenes. En enero de 1951, Harry Truman reunió en la Casa Blanca al comité de la Reserva, y al día siguiente anunció que la Reserva se había comprometido a seguir sosteniendo los bonos. La Reserva no se había comprometido a nada. Eccles entregó a la prensa el acta de la reunión. Donde Truman tenía un anuncio, Eccles tenía un papel. El 4 de marzo, el Tesoro y la Reserva firmaron el acuerdo que devolvió al banco central su independencia. Los manuales lo resumen así: la excepcionalidad justifica la intervención; la intervención modifica las instituciones; las instituciones modificadas terminan configurando una normalidad diferente. Los sistemas son gente con actas, y la gente con actas, tarde o temprano, las usa.
En 2024, los intereses de la deuda federal superaron por primera vez al gasto en defensa. Donald Trump volvió a la Casa Blanca queriendo tres cosas que los libros de texto consideran incompatibles: un dólar más débil, tasas más bajas y el mundo comprando su deuda como siempre. Durante 2025, Trump presionó en público a Jerome Powell para que bajara las tasas. Su secretario del Tesoro, Scott Bessent, miraba en otra dirección: en junio dijo ante el Senado que los dólares digitales privados podrían superar los dos billones, cada uno respaldado con deuda del Tesoro. Dijo “podrían”, que es el condicional de los que ya lo saben. En 1951 hizo falta un acta. En 2025 no hizo falta nada: bastaba con cambiar quién compra, y en qué momento del día. El café de la mañana hace lo que antes hacía un comité.
Escribo esto un lunes, con la bolsa en la biblioteca. Faltan diecisiete días para el 5 de abril. Me consuela pensar que la operadora de East Rutherford firmó algo. Nosotros no.
Noventa y tres días
El jueves 9 de marzo de 2023, los clientes de Silicon Valley Bank retiraron cuarenta y dos mil millones de dólares. No hicieron fila en ninguna sucursal, porque ya nadie hacía fila en ninguna sucursal: lo hicieron desde el teléfono, reenviándose mensajes que decían saquen todo antes de que sea tarde. Fue la primera corrida bancaria a la velocidad de una aplicación. Quiero pensar que el último cliente en intentarlo, el de la pantalla en blanco esa tarde, tuvo al menos la satisfacción de no haber hecho fila para quedarse, durante dos días, sin nada. Probablemente pensó lo mismo que los clientes de 1933, pero sin el frío de la vereda. Al día siguiente, los reguladores cerraron el banco, y miles de fundadores no sabían si podrían pagar la nómina. De todo aquel fin de semana, esa es la frase que a mí me quedó: no saber si se puede pagar la nómina. De ahí para arriba hay abstracción, y de ahí para abajo hay gente.
El sábado ocurrió algo que casi nadie fuera del sector registró. Yo estoy afuera de todos los sectores, que es otra forma de estar fuera del sector, y tampoco lo registré. El segundo dólar digital privado del mundo, un token diseñado para valer siempre un dólar, cayó a ochenta y siete centavos, porque su emisor tenía tres mil trescientos millones atrapados en el banco cerrado. Lo escribo de nuevo porque la primera vez que lo leí no lo creí: un dólar valió ochenta y siete centavos. En el sector, a esos tokens se los llama stablecoins: monedas estables. El domingo por la noche, la secretaria del Tesoro, Janet Yellen, y los reguladores invocaron una excepción por riesgo sistémico y garantizaron todos los depósitos, incluso los que superaban el límite legal. Fíjense en el mecanismo: la ley tenía un límite, el límite se aplicó durante dos días, y el límite perdió. El lunes, el token volvió a valer un dólar, y todos hicieron como si nunca hubiera valido otra cosa, que es la operación que los mercados hacen mejor. La excepcionalidad había justificado la intervención en menos de setenta y dos horas, que es más o menos lo que tarda en llegar un paquete de Filadelfia.
Aquel fin de semana dejó dos lecciones, y cada sector aprendió la suya, que es la manera en que los sectores aprenden: cada uno la propia, y ninguno la del otro. Los bancos aprendieron que sus depósitos podían irse a la velocidad de un mensaje de texto. Los emisores aprendieron que su punto débil era el banco donde guardaban las reservas, y que lo más seguro del mundo era una letra del Tesoro de muy corto plazo. De ahí salió la tubería. Todos los martes a las once y media, el Tesoro subasta Letras a cuatro semanas, y desde 2027 más de la mitad va a los emisores autorizados de tokens, que compran a cualquier tasa porque cada dólar que reciben debe quedar respaldado esa misma semana. Los operadores de bonos los llaman la tubería. No lo dicen con desprecio; lo dicen con la precisión de quien sabe que una tubería no opina. Es lo más cerca que he visto a Wall Street hacer poesía.
Nadie la había planeado, conviene decirlo, porque el relato cómodo sería que alguien la planeó. En noviembre de 2024, Stephen Miran, luego asesor económico de Trump, propuso que los aliados canjearan sus bonos del Tesoro por bonos a cien años. La prensa lo llamó el Acuerdo de Mar-a-Lago. Nunca se firmó: ningún ministro de Hacienda aceptó prestarle a Washington a cien años, lo cual, visto desde un ministerio de Hacienda, era bastante razonable. Lo que prosperó fue una causa conservadora: impedir que la Reserva Federal emitiera una moneda digital capaz de ver cada transacción y congelar cada cuenta. El argumento era bueno. Lo sigue siendo. El 23 de enero de 2025, Donald Trump la prohibió por orden ejecutiva. El 17 de julio, la Cámara aprobó la Anti-CBDC Surveillance State Act, un nombre que no dejaba dudas sobre quién era el enemigo, o sobre quién tenía que quedar claro que era el enemigo, que no es exactamente lo mismo. Al día siguiente, Trump promulgó la ley GENIUS, cuyo nombre completo termina en la palabra stablecoins, y que autorizaba a empresas privadas a emitirlas. El dólar digital, se repitió ese día, sería obra del mercado y no del gobierno. Así fue. El Estado no emitió nada.
La ley era el reglamento de un banco que no presta. El emisor recibe un dólar, entrega un token y guarda el dólar en Letras del Tesoro de no más de noventa y tres días. Ahí quedó la lección de los emisores. La de los bancos quedó en otro artículo, que prohibía al emisor pagar intereses al tenedor. ¿Quién lo había pedido? No los entusiastas de las criptomonedas, que querían lo contrario, sino las asociaciones bancarias. Un comité asesor del Tesoro había estimado en billones los depósitos que podían migrar si los tokens pagaban rendimiento. Billones, con b, que es la letra con la que los comités asesores hacen el café. Los bancos celebraron. Tenían motivos. Por entonces todavía tenían depósitos.
La aritmética cabía en una servilleta, que tiene la ventaja de que nadie la archiva. Las Letras pagaban algo más de cuatro por ciento, el tenedor recibía cero y la diferencia era del emisor: en 2024, el mayor del mundo ganó unos trece mil millones de dólares con un centenar de empleados, una utilidad por empleado que ningún banco había visto ni en sus mejores sueños contables. Para el Tesoro, mejor aún. Un dólar depositado en un banco financia crédito: el banco guarda una fracción y presta el resto. Un dólar convertido en token financia al Tesoro entero, sin fracciones. Era lo que Bessent había anticipado con ese condicional que ya conocemos. Desde 2026, lo que Miran no consiguió en una mesa empezó a ocurrir como un hábito, que es la forma en que ocurren las cosas que nadie firma. Los bancos de Seúl a Riad liquidaban en tokens, y los ahorristas de Buenos Aires a Lagos, que durante décadas habían guardado billetes verdes en un cajón, descubrieron dólares que no había que esconder. El mundo terminó financiando la deuda estadounidense no a cien años, como quería Miran, sino a noventa y tres días, renovados cada noventa y tres días. Miran soñaba con un acuerdo; el sistema le dio un hábito. Los acuerdos se firman y se pueden desfirmar. Los hábitos, no.
La política se reordenaba de maneras que nadie había previsto, ni siquiera los que viven de prever. En junio de 2025, cuando Estados Unidos bombardeó Irán, Tucker Carlson se enfrentó al senador Ted Cruz por la guerra, y Max Blumenthal, su adversario de siempre desde la izquierda, decía casi lo mismo sobre la guerra, sobre el peso del gobierno de Israel en la administración Trump y sobre la turbia influencia del AIPAC. No compartían casi nada más. Compartían un público que había dejado de creerles a los noticieros y programas sostenidos por suscriptores que pagaban cada mes con tarjeta. Nadie prestó atención a ese detalle. Yo tampoco, debo confesarlo.
En junio de 2026, el Fondo Monetario Internacional advirtió que la inteligencia artificial podía multiplicar la velocidad de los ataques allí donde muchos bancos dependen de los mismos proveedores. Los informes del Fondo suelen leerse así, en futuro y en subjuntivo, que es el tiempo y el modo de quien advierte sin comprometerse. La corrida de Silicon Valley Bank había tardado un día, y la habían hecho personas, con pulgares cansados. Yo leí el informe después, que es cuando leo casi todo lo que importa, y al releerlo pensé lo que seguramente ya pensaron ustedes: el incidente ocurrió nueve meses después.
Doce en punto
A las 23:52 del domingo 14 de marzo de 2027, un procesador bancario de Ohio que llevaba los libros de cuatrocientas instituciones registró una orden de transferencia firmada con una clave válida. A las 00:31 saltaron las alertas, miles de órdenes bien firmadas, hacia cuentas recién abiertas. A las 02:05, los ingenieros revocaron las claves, y con ellas cayeron también las órdenes legítimas, que es lo que pasa cuando uno apaga la luz para atrapar a un ladrón. Al amanecer, los peritos encontraron algo peor que un robo: el sistema que firmaba esas órdenes llevaba cuarenta y un días adentro. A las 10:52, la Reserva Federal desconectó a ciento doce bancos, listados esa tarde en un anexo C. Los saldos seguían ahí, pero nadie podía demostrar que eran correctos, y un saldo que no puede demostrarse no es un saldo: es una hipótesis.
Glenn Paterson tenía cincuenta y ocho años y era vicepresidente de operaciones de una cadena de supermercados de Tulsa. Durante veinte años había defendido una extravagancia: que la empresa llevara sus propios libros en lugar de alquilarlos a los procesadores compartidos como hacía todo el mundo. Esa semana, sus libros eran lo único en pie. El viernes era día de pago. Paterson pasó las cuatro noches anteriores en una sala de reuniones del piso nueve, con una cama inflable prestada, abriendo billeteras de tokens para cuatro millones de trabajadores ajenos. El viernes 19, a las seis de la mañana, cuatro millones de salarios llegaron a cuatro millones de teléfonos.
El domingo por la noche, los reguladores convirtieron su método en norma: los depósitos de los bancos del anexo C pasaban a cuentas de continuidad, en tokens, a la par y con carácter provisional. El lunes 22, cuarenta millones de personas abrieron la aplicación de su banco y encontraron un botón azul que decía Continuar. Casi todos lo pulsaron. Yo también. La palabra provisional aparece nueve veces en la resolución. La certificación sigue en curso. Las quince nacieron esa semana, no de un decreto.
En junio, el Congreso aprobó la Ley de Continuidad Institucional y Protección de las Libertades. El capítulo sobre las máquinas fue el que menos se discutió, porque nadie quería defender en público a la especie del culpable. La ley restableció, más bajo, el umbral de cómputo que Joe Biden había fijado en 2023 y Donald Trump revocó, y agregó un registro federal de cada chip de entrenamiento y un libro donde todo sistema autónomo anota cada acción, auditado por el Consejo de Seguridad y Defensa. El sistema que atacó nunca fue identificado. Un enemigo sin nombre no firma armisticios.
La misma ley impuso a los procesadores de pago un filtro contra el financiamiento del extremismo, con criterios del Consejo que actualiza cada tres meses y que son secretos. ¿Se acuerdan de los suscriptores que pagaban con tarjeta? Cientos de programas independientes, de derecha y de izquierda, empezaron a ver rechazados esos pagos con un código que dice destinatario no conforme. Ninguno fue clausurado; dejaron de cobrar. Nadie lo prohibió. Abrir una empresa pasó a exigir una licencia, con identidad biométrica, el patrocinio de una de las quince y la cesión del veinte por ciento a un fondo de ciberseguridad que en sus folletos dice tener tecnología “probada en combate”. En diciembre, Paterson recibió la Medalla Presidencial de la Libertad. Esa misma semana, su empresa fue autorizada como patrocinadora.
El incidente había tocado también los padrones electorales de cuarenta estados: nadie podía certificar quién estaba inscrito y quién no. La fecha de las elecciones federales no la fija la Constitución sino una ley común, y la ley de 2027 dispuso que no habría elecciones mientras no hubiera un padrón certificado. El martes 7 de noviembre de 2028 no se votó. Las escuelas abrieron a la hora de siempre, para dar clases. Solo Washington, que vota por correo desde 2011, con papeletas que se cuentan a mano, y cuyo padrón no figuraba entre los comprometidos, votó igual, contra la ley. Eligió diez diputados y una senadora.
Lo que la ley no podía cambiar era la duración de los mandatos, porque esa sí la fija la Constitución: terminan el 3 de enero a mediodía, haya o no elección. Los abogados del Consejo podían postergar una votación, pero no prolongar un mandato, y respetaron esa diferencia con escrúpulo. A las doce en punto del miércoles 3 de enero de 2029, cuatrocientos veinticinco escaños de la Cámara y treinta y tres del Senado quedaron vacíos. La Guardia Nacional cerró el Capitolio con un cordón que los noticieros llamaron preventivo. A las doce y diez llegaron caminando los once legisladores de Washington, los únicos elegidos del país, mostraron sus credenciales a un sargento que no tenía instrucciones sobre ellos y se quedaron de pie en la escalinata. El sábado 20 venció el mandato presidencial. Sin presidente de la Cámara, la ley de sucesión entregó la presidencia al presidente pro tempore del Senado, que no la aceptó. Para ese caso, la ley de 2027 tenía un artículo transitorio: a falta de sucesor que acepte, el titular sigue en funciones hasta que se certifique el padrón. El escrúpulo había durado diecisiete días. El Congreso no fue disuelto. Sus mandatos vencieron. El del presidente, también.
Nueve años
La portada de Bloomberg Businessweek de noviembre de 2028 mostraba un mostrador de pinturas en Chillicothe, Ohio, y detrás del mostrador a Ray Hensley, cuarenta y un años, empleado de una ferretería del grupo de materiales de construcción, uno de los quince. A las siete y diez paga el café, cuatro dólares con veinte, con el teléfono. Los martes y los jueves, el mostrador de pinturas funciona además como ventanilla de canje, bajo un cartel que dice Su libertad financiera, protegida, y Hensley atiende junto a un agente de policía que verifica la identidad de quien trae billetes y, por encima de cierto monto, pregunta de dónde salieron. Vienen sobre todo mujeres que limpian casas, jardineros, los vendedores del mercado de los sábados. Cada martes vienen menos, y no porque se lo haya prohibido nadie: ya casi no quedan billetes que cambiar.
En la página siete estaban los dos sobres. Hensley guarda en un cajón de la cocina un bono de guerra de la serie E que su abuelo compró en 1943 por dieciocho dólares con setenta y cinco, descontados del sueldo en una fábrica de Dayton. Lleva su firma. Dejó de pagar intereses en 1983 y todavía se puede cobrar. El otro sobre es una pantalla. Ahí están los ahorros de su padre, que estaban en un banco de Columbus del anexo C y desde marzo de 2027 son una cuenta de continuidad, en tokens, que no paga intereses. La revista puso las dos fotos en la misma página, el bono con la firma y la pantalla con el botón, sin pie.
Lo que la revista no podía saber es que Hensley quizás vote en ese mismo mostrador. El jueves 5 de abril, el Consejo de Seguridad y Defensa resolverá cómo se levanta el padrón biométrico, y hay dos propuestas, de dos de las quince. La operadora de telecomunicaciones propone el registro remoto: la identidad se verifica contra la línea telefónica, con un sistema que su prospecto describe como probado en condiciones reales. No tiene una sola sucursal. El grupo de materiales de construcción propone el registro presencial en sus seis mil cuatrocientas tiendas, donde ya hay ventanillas y policías. Si gana, Hensley tomará huellas los martes y los jueves, entre una lata de esmalte y otra. Las acciones de las dos subieron juntas en febrero por una razón contable: ambas reportan ingresos crecientes en una misma línea, que las dos llaman servicios de continuidad. Gane quien gane, el padrón tendrá patrocinador.
Los mercados están tranquilos. La tasa de la Letra a cuatro semanas no se movió el 3 de enero ni el lunes 22. El último informe de la principal calificadora mantiene la nota de Estados Unidos y usa la palabra resiliencia once veces; la palabra elección no aparece. La calificadora mide la probabilidad de que el Tesoro pague, y el Tesoro nunca tuvo un comprador tan puntual. Todos los martes a las once y media, la tubería compra.
Las máquinas también tienen aduana. El gobierno subsidia los modelos nacionales, pero todos corren en centros de datos registrados. Los extranjeros, empezando por los chinos, quedaron afuera. En 2025, el senador Josh Hawley había propuesto hasta veinte años de prisión para quien descargara un modelo chino, y el proyecto no prosperó. Desde 2028 no hace falta: usar un modelo extranjero es una infracción federal, las operadoras bloquean el tráfico hacia sus servidores y los procesadores rechazan las suscripciones con el código de siempre, destinatario no conforme. El argumento contra la moneda digital era que el Estado vería cada transacción. Nadie lo repitió para las preguntas.
Washington sigue siendo la excepción, y la frontera la volvió incómoda. Sus papeletas de noviembre están en cajas selladas en Olympia, contadas a mano dos veces. Sus once legisladores, que no pudieron jurar, alquilaron una oficina en K Street y publican cada viernes los proyectos de ley que presentarían si tuvieran dónde. Desde Seattle, muchas familias abrieron cuentas en bancos de Vancouver para tener un saldo que nadie llamara provisional, y en febrero un decreto dispuso que toda transferencia hacia Canadá esperara setenta y dos horas, por razones de seguridad. Setenta y dos horas es lo que tarda en llegar un paquete de Filadelfia.
La excepción de 1942 duró nueve años y terminó con un papel. Esta vez no hay acta que filtrar, porque no hubo reunión. Hubo un botón azul y unos mandatos que se vencieron solos. Las excepciones no mueren con su justificación, se quedan a cenar.
Esta mañana saqué la bolsa de la biblioteca y la miré contra la luz, como el repartidor. En una de las tiras se leen cuatro letras, WE TR, el principio del lema que la Oficina de Grabado e Impresión empezó a poner en los billetes en 1957. Desde 2027 no se imprime ninguno. Los tokens con que pago el café los emite una empresa sobre un estándar técnico llamado ERC-20, que define seis funciones obligatorias, todas sobre saldos, transferencias y permisos, y tres atributos opcionales: el nombre, el símbolo y la cantidad de decimales. El Estado no emitió nada. No hay campo para un lema.