
El apretón de manos
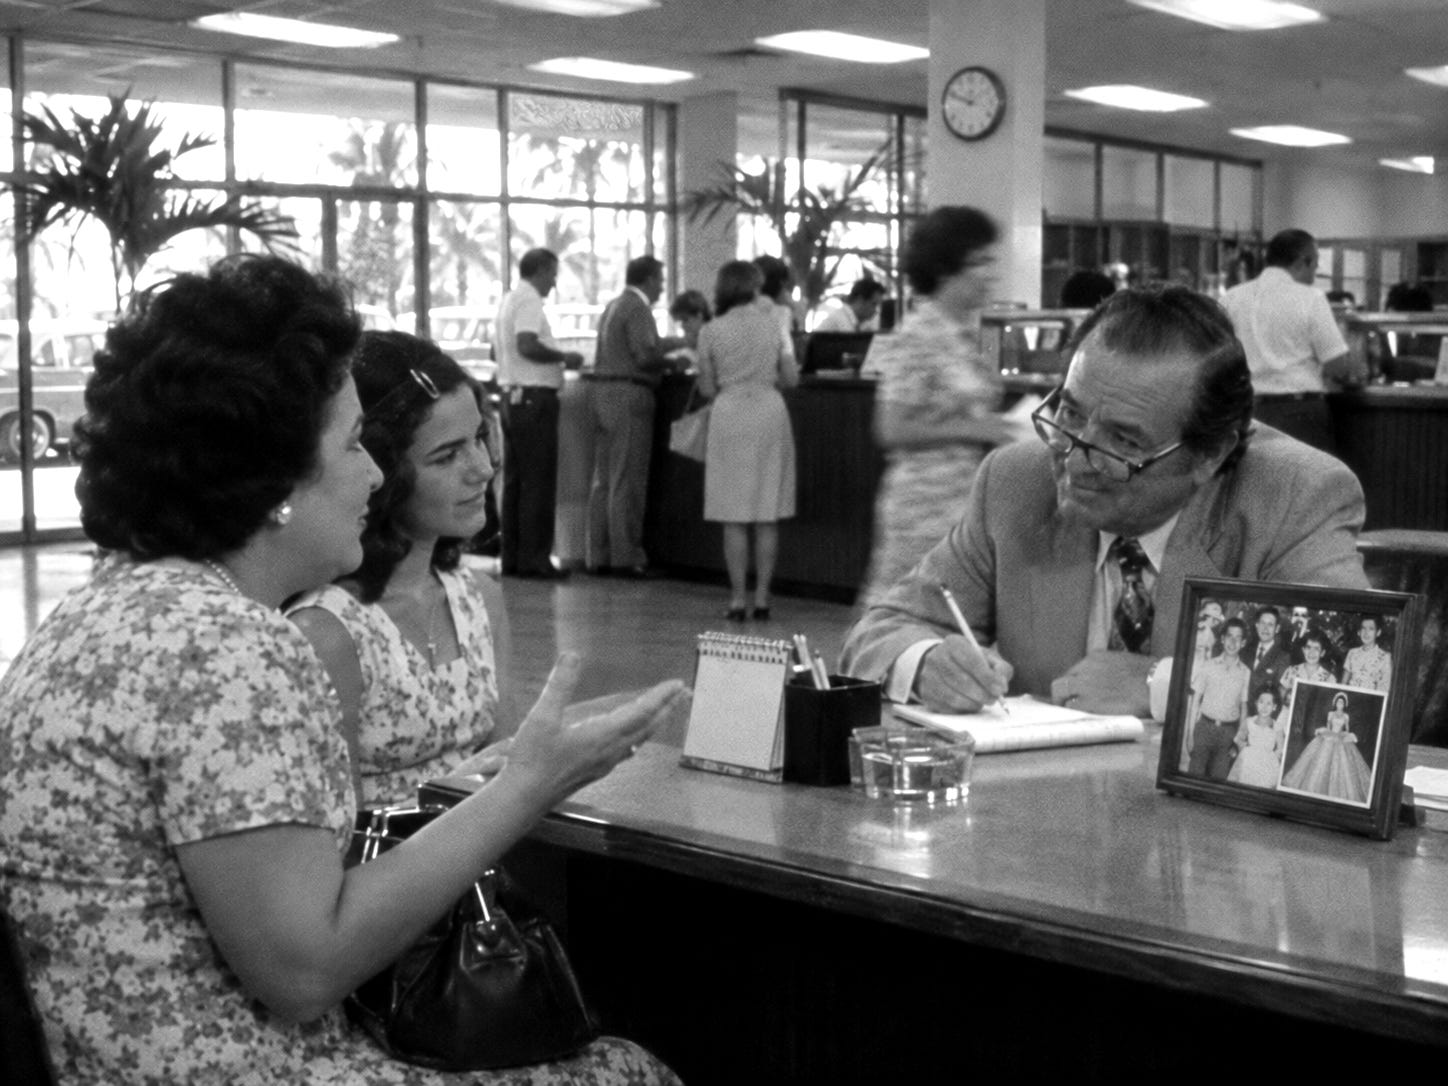
En las fiestas de quinceañeras del Miami de los setenta solía aparecer un invitado que no era de la familia ni del barrio. Venía de traje, saludaba a los padres por su nombre, se acordaba de los abuelos, sabía en qué andaba cada tío. Se quedaba un rato, bailaba si había que bailar y se retiraba temprano. Era el ejecutivo del banco.
Pocos años antes ese hombre no tenía qué hacer en esa fiesta, porque los bancos de Miami no prestaban a los exiliados cubanos. Desde su lógica, tenían sus razones. Un hombre que había tenido un negocio en La Habana se presentaba en una oficina del centro con un inglés de colegio, sin una sola cuenta a su nombre en el país, y pedía capital para empezar de nuevo. El formulario no tenía casilla para anotar lo que aquel hombre había sido. Para el banco era un desconocido sin pasado.
A fines de los sesenta, un banquero cubano llamado Alberto Díaz-Masvidal compró un banco chico, Republic National Bank, y resolvió hacer lo que nadie más hacía. Aristides Sastre se puso al frente y sus clientes de antes lo siguieron desde donde estuvieran; en un año los depósitos se habían más que duplicado. Luis Botifoll, llegado a Miami en 1960, entró al directorio y años después lo presidió. Cuando le preguntaban cómo decidían a quién prestar, contestaba sin vueltas: eran personas decentes, conocían su negocio, se confiaba en ellas.
Prestaban sin hipoteca y sin aval, a veces con un apretón de manos, sobre algo que en ningún papel figuraba. En la ciudad esos créditos se llamaron préstamos de carácter, y otros banqueros cubanos, en otros bancos, empezaron a otorgarlos también. El método tenía algo de pueblo chico trasplantado a una ciudad que crecía. Un mismo ejecutivo llevaba todos los asuntos de una familia, desde la cajita de ahorro del hijo hasta un millón para la empresa del padre, y en las oficinas se hablaba español. Nadie le decía banca de relación porque no hacía falta nombrarla. De ahí venía el señor de traje en la quinceañera.
Con esos préstamos se abrieron bodegas, talleres, farmacias, constructoras. Algunas murieron en la primera generación. Otras crecieron hasta ver sus apellidos en las fachadas. El banco creció con ellas, a su ritmo: de unos 7,5 millones de dólares en activos al empezar a 872 millones dos décadas después.
Lo que no estaba en el balance
Lo que Botifoll sabía no figuraba en el balance del banco ni en el de sus clientes. Sabía de quién era hijo el que pedía prestado, en qué empresa había trabajado en La Habana, quién había sido su socio y cómo terminó aquella sociedad, qué familias le compraban y a cuáles les debía. Sabía además otra cosa, más fina, que en los manuales de crédito no tiene nombre: quién estaba dispuesto a responder por quién. Un exiliado sin cuenta en Miami tenía para él un lugar exacto dentro de una trama de parientes, socios, proveedores y vecinos que había cruzado casi entera el estrecho de Florida.
Botifoll prestaba sobre esa trama, que llevaba en la cabeza, y la trama cobraba. El que dejaba de pagar quedaba mal con la gente que lo había recomendado, y en una comunidad de ese tamaño eso salía más caro que cualquier juicio.
El método tenía un defecto que sus inventores conocían de sobra. Ese saber vivía en unas pocas cabezas: no se auditaba ni se heredaba. Cuando en 1982 un grupo de ejecutivos de Republic se fue a fundar Ocean Bank, empezó a llevarse a muchos de sus clientes, porque la relación era con las personas y no con el edificio. A fines de los noventa el propio Botifoll admitía que el mercado no iba a permitir que Republic siguiera siendo lo que era. Acertó. En 1999 el banco fue vendido a Union Planters, de Memphis, y el ejecutivo de las quinceañeras pasó a responder ante un comité que jamás había pisado una.
La industria hizo entonces lo que hace toda industria sensata con un conocimiento que no puede auditar: lo cambió por uno que sí. El puntaje de crédito, que en Estados Unidos se generalizó hacia fines de los ochenta, mira a cada persona por separado, cuánto debe, cómo paga, hace cuánto tiene crédito. Es parejo, es rápido, no tiene preferidos y no se emborracha en las fiestas. Y es ciego a lo único que miraba Botifoll. Para el puntaje no existen la familia que responde, el proveedor que fía desde hace quince años ni el vecino que recomienda, porque nada de eso deja rastro en el historial de nadie.
Hay algo de círculo completo en esa modernización. El exiliado de 1965 recibió de los bancos de Miami la misma respuesta que hoy le daría un algoritmo: sin historial no hay crédito. Medio siglo de tecnología financiera devolvió el sistema al formulario que Republic había aprendido a ignorar, ahora con mejor tipografía y aprobación instantánea.
La trama, entretanto, siguió en su sitio. Hoy se extiende por Hialeah y Doral, por Tampa, Orlando y Homestead, más grande y más densa que la que conoció Botifoll, porque a los cubanos se sumaron venezolanos, mexicanos, colombianos, puertorriqueños, centroamericanos. Siguen comprándose entre ellos, recomendándose, fiándose, respondiendo unos por otros. Lo que ya no hay es alguien en el banco que sepa leer esa red.
Sobra dinero
El problema de Florida, medio siglo después de Republic, ya no es la falta de dinero. En 2019 había en el estado unos 211 fondos de cobertura activos; a mediados de 2022, casi 400. Elliott Management se mudó a West Palm Beach, Citadel bajó de Chicago a Miami y detrás vinieron decenas de firmas más chicas y una cantidad incalculable de family offices, muchos latinoamericanos, que encontraron en Brickell y en Palm Beach un sitio donde el dinero se siente a salvo y en el ascensor se habla español. El capital que en los sesenta había que ir a buscar a otra parte hoy llega solo y llega preguntando dónde meterse.
Basta con sentarse una mañana en la sala de reuniones de cualquiera de esas oficinas para ver cómo se resuelve la pregunta. El administrador es gente seria, hace bien su trabajo y responde ante una familia o un comité que no le perdona una pérdida. Su mandato tiene una palabra que se repite en cada informe: diversificar. Y diversifica. Una parte va a bonos del Tesoro, otra a inmuebles de la costa, otra a acciones, y una porción creciente a crédito privado. Es un mercado que ya administra en el mundo unos 3,5 billones de dólares y que presta, en buena medida, a las mismas empresas medianas que financian todos sus colegas, a través de los mismos fondos, con los mismos informes trimestrales. Cuando el mercado se mueve, toda esa cartera se mueve en bloque. Diversificar entre lo que todos ya tienen se parece sospechosamente a no diversificar.
A veinte minutos de esa sala hay miles de negocios con quince, veinte años en el mismo barrio, clientes que vuelven, proveedores que les fían, familias que responden por ellos. El administrador no los desprecia: no sabe cómo mirarlos. Carecen de estados auditados y de calificación, y su historia está repartida en cuadernos, conversaciones y transferencias que no llegan a ningún informe. Nadie compra un riesgo que no sabe leer, y él no es la excepción. Prefiere rendir menos en algo que entiende antes que rendir más en algo que no podría explicarle al comité. Desde su silla, la decisión es impecable.
Mientras tanto, por otro lado, la tecnología llegó al barrio. Hoy existen programas capaces de cruzar registros públicos y privados y reconstruir quién vive con quién, quién trabaja para quién, quién le gira dinero a quién. Los mismos con que se localiza gente. Para una comunidad que se siente observada, la reacción natural es esconderse un poco: pagar en efectivo, evitar el banco, dejar menos rastro. La red que Botifoll leía para prestar es la que esos programas leen para encontrar. La misma red que antes servía de garantía hoy puede servir de expediente.
Entre la sala de reuniones y el barrio hay veinte minutos de autopista. Por ahora, la única tecnología que hizo ese recorrido es la que identifica a quién deportar.
La otra dirección del grafo
Esos programas tienen un nombre técnico, poco amable: grafos. El principio es simple. Cada persona, cada negocio, cada cuenta, cada dirección es un punto; cada relación entre ellos, una línea. Importan las líneas: de ellas se deduce quién está conectado con quién, con qué frecuencia, desde cuándo. Con registros suficientes, un grafo dibuja en minutos lo que a Botifoll le llevó media vida, y lo dibuja para cientos de miles de personas al mismo tiempo.
La técnica no tiene opinión sobre el uso que se le da. El mismo dibujo que permite hallar a un hombre en su casa de Homestead muestra que ese hombre le compra al mismo proveedor desde hace doce años, que el cuñado le alquila el local, que los clientes le pagan los viernes y que dos vecinos le confiarían una deuda. Para quien lo busca, todo eso es rastro. Para quien quiere prestarle, es exactamente lo que Republic sabía de sus clientes y lo que ningún puntaje ha logrado medir: el arraigo. La diferencia la pone quien apunta la herramienta.
Apuntada hacia el crédito y la inversión, la misma tecnología resuelve el problema del administrador. Los negocios del barrio dejan de ser un riesgo ilegible y pasan a ser un activo con historia, conexiones y comportamiento observable, evaluable, comparable, al que se le puede poner precio. Se suma lo que hoy permite la inteligencia artificial: registrar la operación del negocio mientras ocurre, en la voz y en el teléfono de quien atiende, sin exigirle a nadie que se haga contador para merecer un préstamo. Los cuadernos, las conversaciones y las transferencias que no llegaban a ningún informe empiezan, por fin, a contar.
Quien administra capital en Florida halla ahí algo que escasea en cualquier cartera: una clase de activo que los colegas no tienen porque no saben leerla. Los negocios recuperan lo que la comunidad perdió cuando Republic se vendió, que alguien con dinero vuelva a mirarlos por lo que son y no por lo que les falta. Y la tecnología que llegó al barrio para encontrar gente encuentra un uso que consiste en respaldarla. El mismo grafo, con la flecha para el otro lado.
Nada de esto exige inventar nada. Exige hacer, con las herramientas de este siglo, lo que unos banqueros cubanos hicieron con una agenda y un traje cuando a Miami le faltaba dinero y le sobraba conocimiento de su gente. Hoy la ecuación se invirtió: el dinero sobra; lo que se perdió es la capacidad de leer a quién prestárselo. Quien la recupere primero hará lo que Republic hizo a fines de los sesenta, entrar antes que nadie en un mercado que los demás creían demasiado riesgoso porque no lo entendían.
Este sábado hay una quinceañera en Kissimmee. La silla del banco sigue libre hasta que alguien la ocupe. Quien la ocupe va a saber en qué anda cada tío sin haber bailado con nadie.